Domain vinwin.de kaufen?
Wir ziehen mit dem Projekt
vinwin.de um.
Sind Sie am Kauf der Domain
vinwin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vinwin.de kaufen?
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)78,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Untersuchung der Abzugsbeschränkungen und -verbote für nicht abzugsfähige Betriebsausgaben im Einkommensteuergesetz, Taschenbuch von DavidEine Untersuchung Der Abzugsbeschränkungen Und -verbote Für Nicht Abzugsfähige Betriebsausgaben Im Einkommensteuergesetz, Taschenbuch Von David Kochar, Grin, 978-3-668-51662-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **


Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
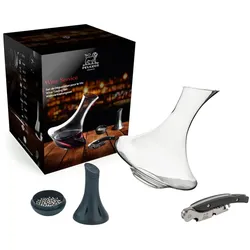
PEUGEOT Geschenkset WINE SERVICE Dekanter Reinigungskugeln Korkenzieher WeinWein leben, Wein zelebrieren – mit dem Evolution-Set.Die Evolution Karaffe ist ein stilvolles Dekantierwerkzeug, das entwickelt wurde, um jungen Rotweinen Tiefe und Ausdruck zu verleihen.Die breite Basis sorgt für optimalen Sauerstoffkontakt, die geneigte Position unterstützt die sanfte Bewegung – für noch mehr Aromavielfalt. Das Set enthält zusätzlich den Malbec Korkenzieher, der durch seine Doppelhebeltechnik mühelos Flaschen öffnet, sowie die Bilbo Reinigungskugeln zur schonenden Pflege der Karaffe. - Karaffe mit Belüftungsdesign für junge Weine - Positionierbar stehend oder geneigt - Malbec Korkenzieher – leicht & effektiv - Bilbo Edelstahlkugeln zur Karaffenreinigung - Hergestellt in Europa - Geschenkset für anspruchsvolle Genießer77,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unangemessene Betriebsausgaben, Repräsentationsaufwendungen und betrieblich bedingte Mehraufwendungen, Gebundene Ausgabe von Elena Mengling, PeterUnangemessene Betriebsausgaben, Repräsentationsaufwendungen Und Betrieblich Bedingte Mehraufwendungen, Gebundene Ausgabe Von Elena Mengling, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-93185-1, Seitenanzahl: 592101,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)78,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Eine Untersuchung der Abzugsbeschränkungen und -verbote für nicht abzugsfähige Betriebsausgaben im Einkommensteuergesetz, Taschenbuch von DavidEine Untersuchung Der Abzugsbeschränkungen Und -verbote Für Nicht Abzugsfähige Betriebsausgaben Im Einkommensteuergesetz, Taschenbuch Von David Kochar, Grin, 978-3-668-51662-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)57,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abzugsverbote fuer Betriebsausgaben und Werbungskosten als Verfassungsproblem, Taschenbuch von Jan Gallert, Peter Lang GmbH, Internationaler VerlagAbzugsverbote Fuer Betriebsausgaben Und Werbungskosten Als Verfassungsproblem, Taschenbuch Von Jan Gallert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62993-2, Seitenanzahl: 25878,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.